ИК «ФИНАМ» повысила 12-месячную целевую цену обыкновенных акций ОАО «Кузбасская Топливная Компания» (КТК) с $9,1 до $9,8, сохранив рекомендацию «Покупать». По мнению аналитиков, стратегия развития добывающих и перерабатывающих активов, а также хороший уровень корпоративного управления будут способствовать росту капитализации «КТК». Однако, низкий уровень ликвидности акций компании, уже достаточно высокие рыночные коэффициенты и отсутствие краткосрочных драйверов могут оставить компанию в стороне от внимания инвесторов на ближайшие месяцы.
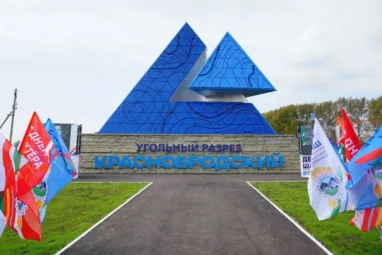
В «ФИНАМе» позитивно оценивают динамику развития бизнеса «Кузбасской топливной компании». «За 10 лет «КТК» прошла путь от розничного угольного трейдера до 7-го крупнейшего российского производителя энергетического угля, и не планирует останавливаться на достигнутом. К 2015 году компания рассчитывает нарастить добычу до 11 млн. тонн на уже эксплуатируемых разрезах и не исключает приобретения новых лицензий», — говорится в аналитическом отчете.
Аналитики инвестиционной компании прогнозируют, что увеличение доли высокомаржинальной продукции станет мощным катализатором роста капитализации «КТК». «Компания планирует значительно сместить структуру продаж в пользу более маржинальной продукции, — говорит стратег ИК «ФИНАМ» Владимир Сергиевский. — В 2010 г. была введена в строй 1-я обогатительная фабрика мощностью 2 млн. тонн входного материала в год. В 2012-2013 гг. в эксплуатацию будут введены еще две фабрики совокупной мощностью не менее 6,5 млн. тонн. В результате, «КТК» ожидает увеличения доли обогащенного угля в структуре продаж к 2015 году с 2% до почти 50%».
Рост цен реализации угольной продукции станет дополнительным драйвером роста стоимости акций «КТК». «В конце 2010 года компания законтрактовала более 80% экспортного объема на 2011 год по ценам, на 25% превышающим средний уровень прошлого года. Также сама компания ориентирует инвесторов на 15-20%-й рост внутренних цен в 2011 году. По нашим оценкам, с учетом смещения структуры продаж в пользу более маржинальных экспортных рынков, средняя цена реализации тонны угля «КТК» вырастет в 2011 году на 23%, что позитивно отразится на рентабельности», — отмечает г-н Сергиевский.
Фактором, способным оказать давление на котировки акций «КТК», может стать рост себестоимости продукции компании. «По предварительным оценкам «КТК», в 2010 году удельная денежная себестоимость производства тонны угля выросла почти на 30% до $18 за тонну, — сообщает г-н Сергиевский. — Сама компания отмечает резкий рост цен на топливо и ориентирует инвесторов на 10-12%-е увеличение себестоимости в 2011 году. Принимая во внимание текущие инфляционные тенденции, мы считаем, что рост себестоимости может легко превысить целевой уровень менеджмента «КТК».
Низкий уровень ликвидности ее акций и уже достаточно высокие рыночные коэффициенты являются существенным риском для бумаг «КТК». «По рыночным коэффициентам 2011 года «КТК» выглядит совсем не дешево, особенно принимая во внимание небольшой размер компании и невысокую ликвидность акций, — отмечает г-н Сергиевский. – По нашим оценкам, EV/EBITDA 2011 «КТК» составляет 6,7, что соответствует средней оценке российского угольного сектора, и лишь 5-10% уступает мультипликатору мировых производителей энергетического угля».